La dette publique française atteint aujourd’hui des niveaux qui suscitent autant d’inquiétude que d’opportunités. Avec un taux d’intérêt au-dessus de 4 %, les conditions de placement deviennent particulièrement attractives pour les particuliers désireux de sécuriser leur épargne tout en maximisant leur rendement. Ce contexte souligne une dualité intéressante : alors que l’État doit faire face à une facture croissante pour financer son déficit, les investisseurs peuvent tirer parti de ces taux plus élevés pour optimiser leurs placements. Comprendre les mécanismes de la dette, les différents types de placements disponibles et leur adéquation aux objectifs financiers personnels est donc essentiel pour naviguer efficacement dans cette période complexe.
En 2026, la dynamique des taux d’intérêt influence fortement les choix d’investissement. Les obligations d’État, longtemps délaissées en raison de taux très bas, redeviennent une option séduisante. Cependant, tous les placements liés à la dette publique ne présentent pas la même rentabilité ni les mêmes risques. Les épargnants doivent donc passer au crible les alternatives disponibles, peser les avantages fiscaux, la liquidité et la sécurité de chaque produit financier. Quelles options privilégier pour conjuguer rendement et sérénité ? Voici quatre placements soigneusement analysés, qui permettent d’optimiser votre épargne dans un contexte où la dette publique dépasse les 4 %.
Placement en obligations d’État : un choix classique revalorisé par le contexte actuel
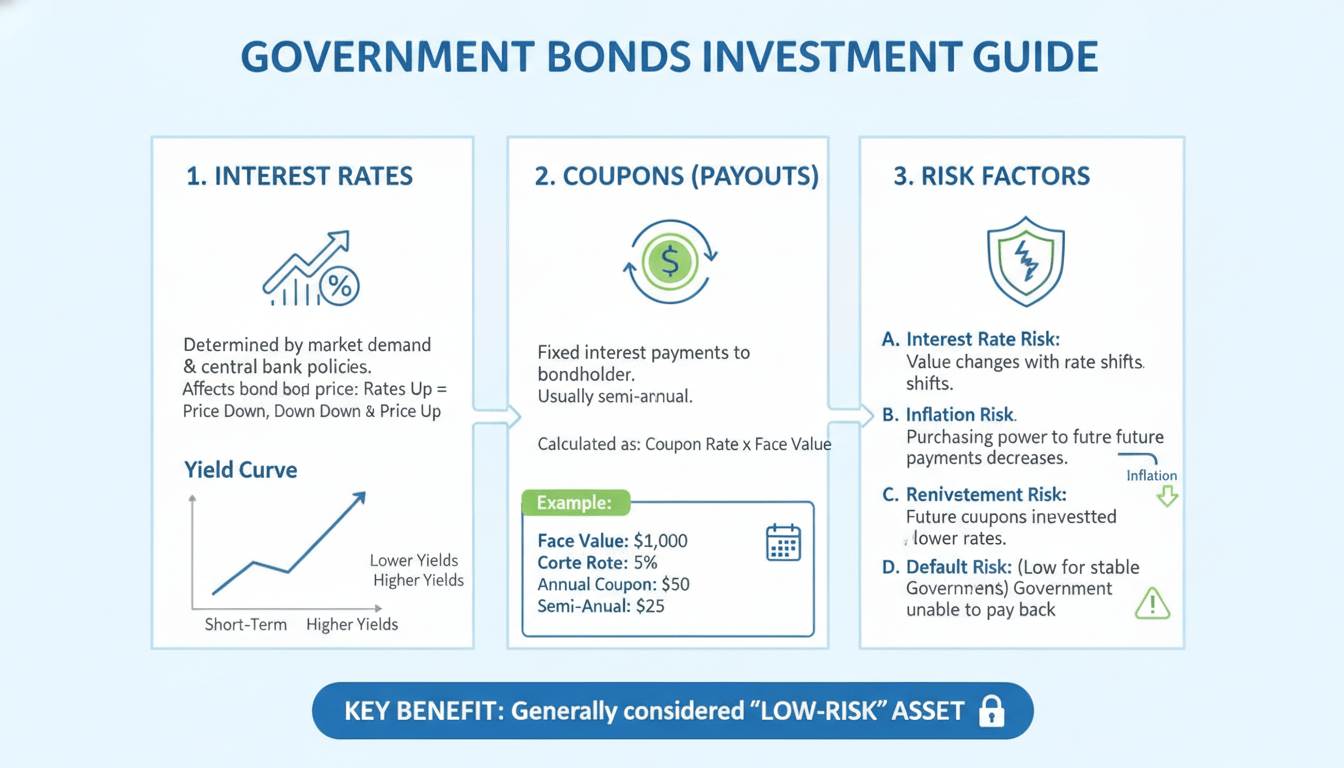
Les obligations d’État, ou obligations assimilables du Trésor (OAT), représentent un investissement direct dans la dette publique. Lorsque vous achetez une obligation d’État, vous prêtez de l’argent au gouvernement qui s’engage à vous verser un coupon régulier et à rembourser le capital à l’échéance. Avec le taux français qui a dépassé 4 %, le rendement offert sur ces obligations a retrouvé un niveau attractif, jamais vu depuis plus d’une décennie.
Par exemple, lors d’une récente émission, la France a emprunté avec un taux moyen de 4,19 % pour une obligation arrivant à échéance en 2036. Cette hausse marque une rupture avec la période des taux historiquement bas, où les investisseurs, notamment les particuliers, devaient se contenter d’un rendement très faible. En 2026, la possibilité de capter un taux supérieur à 4 % est une aubaine pour ceux qui cherchent à sécuriser leur épargne sans renoncer à un rendement intéressant.
Malgré cet attrait, il est important de différencier le coupon nominal de l’obligation et son rendement réel. Une obligation offrant un coupon de 4,10 % et vendue à un prix inférieur à sa valeur nominale (par exemple, 91,89 %) propose alors un rendement actuariel plus élevé, dans cet exemple, de 4,74 %.
Néanmoins, investir en obligations d’État comporte des risques, notamment liés à l’évolution des taux d’intérêt : si les taux continuent d’augmenter, la valeur des obligations en portefeuille risque de baisser. Ce risque de marché est une donnée à ne pas négliger pour optimiser votre épargne dans ce placement prudent mais soumis à des variations.
Enfin, cet investissement est généralement accessible via des comptes titres classiques ou des plans d’épargne en actions (PEA), mais la fiscalité applicable varie selon le mode d’acquisition et la durée de détention. Il faut également envisager la liquidité, car sortir avant terme peut entraîner des pertes en capital.
- Attractivité renforcée : taux au-dessus de 4 % en 2026
- Risque de valorisation : sensibilité aux variations des taux d’intérêt
- Fiscalité : selon le type de compte et durée de détention
- Liquidité variable : possibilité de revente avant échéance avec risques
Assurance-vie en fonds euros : un compromis entre sécurité et rendement dans un contexte de dette publique élevé
La hausse du taux de la dette publique a un impact direct sur les fonds euros des contrats d’assurance-vie, produits historiquement très prisés pour leur sécurité et leur rendement garanti. En 2026, avec un coût d’emprunt de l’État près de 4 %, les fonds en euros, qui investissent une partie significative de leur portefeuille en obligations d’État, voient enfin leurs taux de rendement progresser après une longue période de stagnation.
Ce type de placement offre une sécurité quasi totale du capital investi, complétée par un rendement annuel qui s’améliore, souvent situé aujourd’hui autour de 3 % à 3,5 %, contre moins de 2 % il y a quelques années. Cette tendance à la hausse du rendement est directement liée à l’augmentation des taux d’intérêt sur la dette publique.
Par ailleurs, l’assurance-vie présente une fiscalité avantageuse au-delà de huit ans, ce qui en fait une stratégie efficace pour optimiser l’épargne sur le moyen et long terme. L’investisseur profite d’un effet de capitalisation et d’une transmission facilitée du patrimoine.
Cependant, malgré ces avantages, les contrats d’assurance-vie en fonds euros connaissent une concurrence accrue des produits plus dynamiques comme les unités de compte. Ceux-ci exposent davantage aux fluctuations du marché mais peuvent offrir des rendements supérieurs. Le fonds euros reste toutefois un pilier pour les épargnants cherchant à gérer le risque dans un contexte d’instabilité économique et politique.
Les dynamiques de la dette publique sont donc un facteur central pour expliquer cette évolution favorable des fonds euros, proposant une optimisation prudente de l’épargne à l’heure où l’État continue d’emprunter massivement, mais à un coût plus élevé.
Focus sur la diversification dans un contrat d’assurance-vie
Pour optimiser encore davantage ce placement, il est conseillé de diversifier les supports dans son contrat, en combinant fonds euros et unités de compte, afin de bénéficier à la fois de la sécurité et du potentiel de croissance liquide. Cette stratégie dynamique répond à une quête d’équilibre entre rendement et risque.
Livret de développement durable et solidaire (LDDS) : une solution simple, liquide et sécurisée
Le Livret de développement durable et solidaire (LDDS) est une alternative intéressante au Livret A, surtout à l’heure où la dette publique impose une revalorisation des taux d’intérêt. Ce placement bancaire réglementé par l’État offre un rendement garanti, équivalent à celui du Livret A, mais les fonds collectés servent notamment à financer des projets solidaires ou liés à la transition écologique.
En 2026, le taux du LDDS suit celui du Livret A, généralement autour de 3 %, ce qui constitue un compromis satisfaisant entre rendement, liquidité et sécurité. Ce placement bénéficie d’une exonération d’impôt sur le revenu et de prélèvements sociaux, ce qui l’inscrit parmi les solutions fiscales intéressantes pour votre épargne à court terme.
Sa principale force réside dans sa parfaite liquidité : vous pouvez effectuer des retraits à tout moment sans pénalité, ce qui permet de disposer facilement d’une épargne de précaution tout en obtenant un rendement supérieur à d’autres produits à court terme.
Par ailleurs, le LDDS constitue un complément idéal pour diversifier son placement dans un contexte où l’impact de la dette publique sur le budget national devient un enjeu crucial. Son rôle dans le financement solidaire donne également une dimension éthique à votre épargne, combinant rentabilité et responsabilité.
Comparatif rapide entre produits d’épargne réglementée
| Produit | Taux d’intérêt 2026 | Fiscalité | Liquidité | Utilisation des fonds |
|---|---|---|---|---|
| Livret A | 3 % environ | Exonéré | Disponibilité immédiate | Financement du logement social |
| LDDS | ≈ 3 % | Exonéré | Disponibilité immédiate | Projets solidaires & écologiques |
| LEP | 4,1 % | Exonéré | Disponibilité immédiate | Support aux ménages modestes |
| PEL (Plan Épargne Logement) | ≈ 3,5 % | Fiscalité avantageuse après 12 ans | Disponibilité limitée sans pénalité | Préparation à l’acquisition immobilière |
Comptes à terme : optimiser le rendement en jouant sur la durée
Les comptes à terme sont des placements où vous bloquez votre argent pour une période définie en échange d’un taux d’intérêt souvent supérieur à celui des livrets classiques. Avec la remontée des taux d’intérêt liée à la dette publique en hausse, ces comptes redeviennent attractifs en 2026, offrant des rendements compétitifs pour les épargnants souhaitant un placement sécurisé à moyen terme.
Le principe est simple : plus la durée du placement est longue, plus le taux proposé est élevé, avec toutefois une flexibilité plus limitée puisque les fonds sont bloqués pendant la période contractuelle. Cette absence de liquidité est compensée par un rendement supérieur, un compromis valable pour ceux qui n’ont pas immédiatement besoin de leur épargne.
Le tableau ci-dessous illustre quelques exemples de taux actuels en fonction des durées :
| Durée | Taux d’intérêt annuel moyen |
|---|---|
| 6 mois | 3,2 % |
| 1 an | 3,8 % |
| 3 ans | 4,3 % |
| 5 ans | 4,5 % |
Cependant, il faut être vigilant quant à l’impact de l’inflation et de la fiscalité sur le rendement net de ces placements. En période de hausse des taux d’intérêt et d’inflation modérée, les comptes à terme peuvent générer un gain réel positif, à condition d’avoir bien choisi la période d’investissement.
Ce type de placement s’intègre parfaitement dans une stratégie d’optimisation multi-supports mêlant fonds euros, livrets réglementés et comptes à terme pour équilibrer sécurité, liquidité et rendement.
Risques et stratégies pour sécuriser et optimiser votre épargne en contexte d’endettement élevé
Investir lorsque la dette publique dépasse les 4 % implique inévitablement de considérer les risques associés. Même si les rendements sont supérieurs, la volatilité des marchés, l’évolution potentielle des taux d’intérêt, ainsi que les choix budgétaires et politiques peuvent influencer la valeur de vos placements.
L’incertitude politique, les tensions sur les finances publiques françaises et le poids de la dette imposent une vigilance renforcée. Par exemple, certains scénarios envisagent des réformes fiscales ou des mesures budgétaires qui pourraient affecter directement le rendement des placements liés à la dette publique ou modifier la fiscalité applicable. Suivre régulièrement les actualités économiques est une nécessité pour ajuster sa stratégie.
Parmi les bonnes pratiques, la diversification est primordiale. Ne pas concentrer son épargne uniquement dans un seul type d’actif évite des pertes importantes en cas de retournement du marché. Une répartition équilibrée entre obligations, assurance-vie, livrets bancaires et comptes à terme optimise à la fois la rentabilité et la sécurité.
Enfin, adapter la durée des placements à ses besoins de liquidité permet de limiter l’exposition aux variations contraintes par le marché. Par exemple, coupler un livret liquide à un compte à terme long offre à la fois disponibilité et rendement maximisé.
Quel est l’impact de la dette publique élevée sur mon épargne ?
Une dette publique élevée conduit généralement à des taux d’intérêt plus importants sur les placements en obligations, ce qui peut améliorer les rendements mais augmente également la volatilité et les risques.
Pourquoi privilégier les obligations d’État en 2026 ?
Avec un rendement dépassant 4 %, les obligations d’État représentent un investissement sûr avec un bon rapport rendement/risque, adapté pour sécuriser une part de votre épargne.
Quels sont les avantages des fonds euros dans l’assurance-vie actuellement ?
Les fonds euros bénéficient d’un rendement en hausse lié à l’augmentation des taux d’intérêt sur la dette publique, tout en offrant une sécurité et une fiscalité avantageuse sur le moyen-long terme.
Comment choisir entre un livret réglementé et un compte à terme ?
Le livret réglementé garantit une disponibilité permanente de votre épargne avec un rendement faible à moyen, tandis que le compte à terme exige un blocage des fonds mais offre un taux supérieur sur une durée définie.
Comment la fiscalité influence-t-elle le choix des placements ?
La fiscalité peut réduire significativement le rendement net des placements ; il est donc essentiel de choisir des produits qui optimisent la fiscalité en fonction de votre profil et stratégie de long terme.