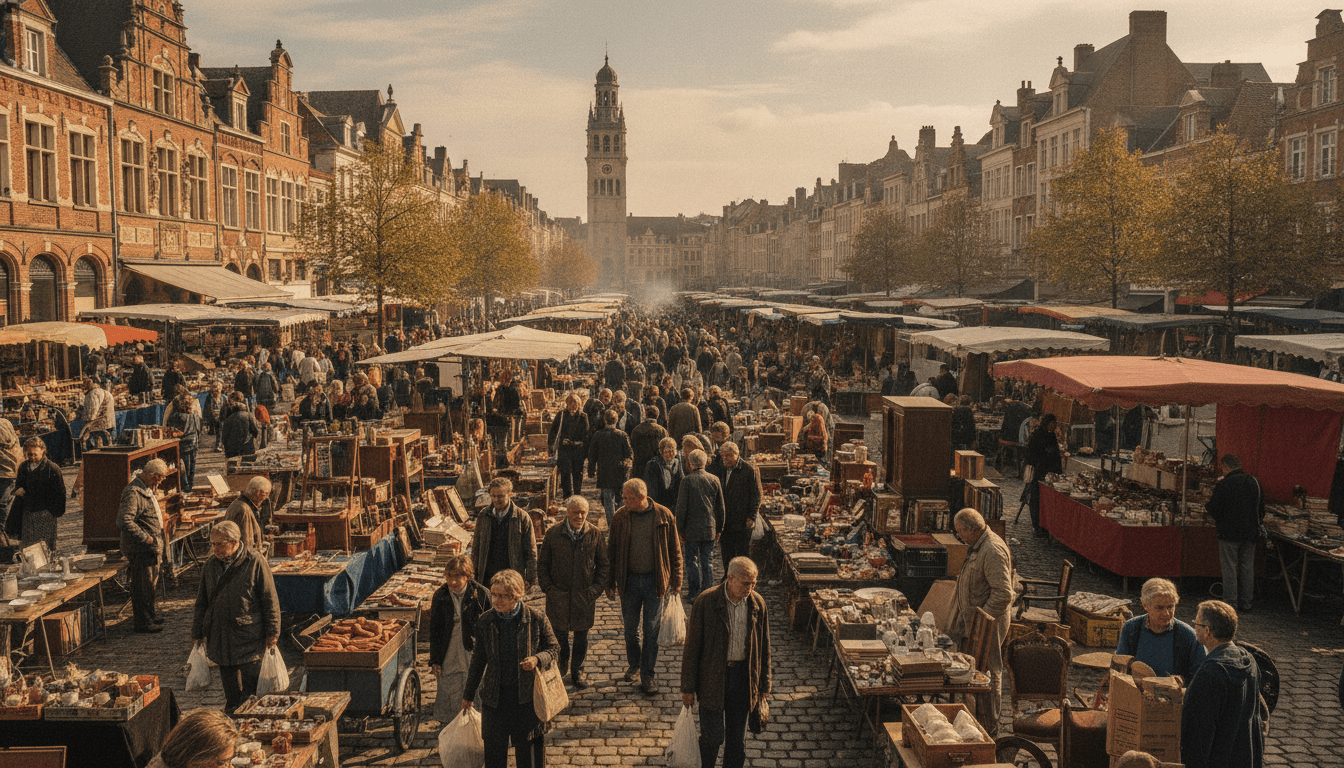
Ce week-end, la Braderie de Lille attire entre deux et trois millions de visiteurs ainsi que dix mille exposants, majoritairement des particuliers venus vider leur grenier. Face à ce phénomène annuel, la question revient inlassablement : faut-il déclarer les ventes réalisées lors de ce marché aux puces géant ? Jean-Jacques Manceau, expert en placements et finance, apporte un éclairage juridique et fiscal solide pour comprendre les véritables enjeux autour de la déclaration fiscale liée à la vente occasionnelle dans ce contexte particulier.
Alors que les foules se pressent pour dénicher l’objet rare ou revendre une multitude d’articles personnels, il est primordial de dissocier vente amateur et activité commerciale. En effet, la réglementation ventes dans le cadre de la Braderie de Lille distingue avec précision ces situations, avec des conséquences fiscales et sociales bien différentes. Jean-Jacques Manceau met en lumière ces subtilités qui méritent d’être connues, tant pour les particuliers que les professionnels qui utilisent de plus en plus les ventes de rue comme source de revenus.
Ce rendez-vous annuel emblématique incite également à réfléchir sur l’évolution des contrôles fiscaux et des obligations légales introduites récemment, notamment sur le plan administratif avec la mise en place du registre des vendeurs. Cette analyse juridique apporte un regard détaillé sur les limites fixées par le droit commercial et les risques encourus en cas de non-respect, en particulier concernant le travail dissimulé et la requalification des ventes répétées. Jean-Jacques Manceau dévoile comment, en 2026, la braderie de Lille s’inscrit dans une dynamique plus stricte de régulation, repoussoir pour les dérives mais aussi protecteur pour le marché.
L’article s’attache à décrypter les différents seuils fiscaux, la nature des biens concernés, ainsi que les démarches administratives à entreprendre ou non. Les précisions apportées permettront à chacun de s’y retrouver, notamment lorsqu’il s’agit de ventes de biens d’art ou d’objets précieux, dont le traitement spécifique est souvent source de malentendus. Enfin, cette analyse souligne les effets collatéraux liés à la multiplication des ventes de rue dans le paysage économique français, et le rôle des autorités dans la mise en conformité des pratiques.
- La vente occasionnelle de biens personnels reste largement exonérée d’impôts.
- Seuls les objets d’art, d’antiquité ou de collection sont soumis à une taxation particulière au-delà d’un seuil.
- Le droit commercial limite à deux le nombre de ventes au déballage annuelles par particulier.
- Depuis juillet 2026, un registre des vendeurs est obligatoire, accessible aux autorités.
- Un usage récurrent de la vente de rue peut être requalifié en activité commerciale avec risques sociaux et fiscaux.
Les règles fiscales applicables à la vente occasionnelle lors de la Braderie de Lille
Lorsqu’un particulier décide de vendre des biens personnels à l’occasion de la Braderie de Lille, il entre dans un cadre de vente occasionnelle qui bénéficie d’un traitement privilégié par le code général des impôts. Jean-Jacques Manceau rappelle que la grande majorité des biens vendus — meubles, électroménagers, véhicules d’occasion — ne sont pas considérés comme générant un revenu imposable, quelle que soit la somme perçue. Cette exonération vise à distinguer des activités commerciales les simples opérations de désencombrement des foyers.
Plus spécifiquement, la législation met en œuvre un seuil de 5 000 euros par transaction individuelle, sous lequel aucune déclaration fiscale n’est exigée. Ce seuil ne s’applique pas au total des ventes réalisées sur une journée, mais à chaque objet vendu. Ainsi, même la vente d’un lot important de vinyles, d’une poussette ou d’un vélo ne constitue pas une source imposable tant qu’on reste sous cette limite par article. Cette disposition sécurise une large majorité de vendeurs occasionnels présents à la braderie.
Cependant, il est nécessaire de distinguer certains types d’articles qui relèvent d’une fiscalité particulière. Les œuvres d’art, les objets de collection et d’antiquité entrent dans une catégorie singulière. Par exemple, un tableau ancien de valeur ou un bijou précieux vendus au-dessus de 5 000 euros déclenchent une taxation spécifique. Dans ce cas, un formulaire fiscal (2091) doit être rempli dans le mois suivant la vente, et une taxe forfaitaire de 6% est appliquée, assortie d’un prélèvement de 0,5% au titre de la CRDS, soit un total de 6,5%. Pour l’or et l’argent, la fiscalité est encore plus stricte : la taxe de 11,5% s’applique dès le premier euro de transaction.
En ce sens, la réglementation fiscale vise à ne pas pénaliser les simples vendeurs amateurs mais à encadrer les transactions qui interpellent en raison de leur valeur ou de leur nature, garantissant ainsi un équilibre entre incitation au vide-grenier et protection des recettes publiques. Ces règles organisent ainsi la frontière entre fiscalité particuliers et activités commerciales.
Tableau comparatif des seuils et taxes selon la nature des biens vendus
| Type de bien | Seuil d’exonération | Taux de taxation au-delà du seuil | Obligation déclarative |
|---|---|---|---|
| Biens personnels (meubles, électroménager, vélo) | Illimité | 0% | Aucune |
| Œuvres d’art et objets de collection | 5 000 € par transaction | 6,5% (6% + 0,5% CRDS) | Formulaire 2091 |
| Or et argent | 0 € | 11,5% | Déclaration obligatoire (formulaire spécifique) |
Cette grille explicative résume les principales taxes liées à la vente en occasion, offrant un guide clair pour éviter tout malentendu fiscal lors de ventes dans un cadre festif comme la braderie. Elle démontre la rigidité ou la souplesse du régime selon les types de biens concernés.
Les limites posées par le droit commercial sur les ventes de rue : entre amateurisme et commerce
Au-delà du volet strictement fiscal, la réglementation encadrant la Braderie de Lille s’inscrit également dans un contexte de droit commercial qui vise à prévenir la professionnalisation déguisée des vendeurs occasionnels. Cette distinction est fondamentale car elle détermine les obligations en termes de déclaration et protection sociale.
Jean-Jacques Manceau explique que la loi limite rigoureusement à deux le nombre de ventes au déballage autorisées par un particulier chaque année, agence comprise. Au-delà de ce seuil, toute personne qui continue à vendre régulièrement est susceptible d’être considérée comme un commerçant, même si elle ne le revendique pas explicitement. Ce glissement a des conséquences pratiques : le vendeur est alors soumis aux règles du travail indépendant, notamment au regard de l’Urssaf.
En effet, la qualification d’activité commerciale déclenche des obligations fiscales et sociales, de déclaration de revenus, ainsi que la nécessité d’adopter un statut juridique adapté. L’Urssaf peut sanctionner sévèrement la dissimulation d’une telle activité, qualifiée de travail dissimulé. La situation devient critique notamment lorsque des vendeurs achètent des biens pour les revendre, pratique qui constitue un bénéfice commercial dès la première transaction.
Cette double logique de plafonnement vise à préserver l’esprit traditionnel de la Braderie de Lille comme un lieu de vente occasionnelle entre particuliers, tout en encadrant les activités lucratives déguisées. Elle protège également les commerçants professionnels réglementés contre la concurrence déloyale d’amateurs en réalité actifs dans un cadre commercial.
Depuis juillet 2026, un nouveau dispositif renforce ce contrôle. Les organisateurs de braderies doivent tenir un registre des vendeurs où figure obligatoirement l’identité, l’adresse, les justificatifs d’identité et une attestation sur l’honneur attestant de ne pas dépasser les deux ventes autorisées annuelles. Ce registre est accessible aux forces de l’ordre, au fisc et à la répression des fraudes. Le non-respect de cette obligation expose les organisateurs à des sanctions pénales lourdes, avec jusqu’à six mois de prison et 30 000 euros d’amende.
Pour illustrer, un particulier qui participe à la Braderie de Lille puis à celle de Saint-Quentin ou Amiens dans les semaines qui suivent peut perdre son statut de simple vendeur occasionnel, l’activité devenant un véritable fonds de commerce au regard de la loi. Ce cadre réglementaire exige donc une vigilance accrue pour les vendeurs sédentaires qui voudraient multiplier leurs opérations saisonnières.
Liste des obligations pour les vendeurs de rue lors des braderies en 2026
- Ne pas dépasser deux ventes au déballage par an sur l’ensemble du territoire français.
- Ne vendre que des biens personnels et usagés, jamais du neuf ou appartenant à un tiers.
- Disposer d’une attestation sur l’honneur fournie à l’organisateur par laquelle le vendeur confirme respecter ce plafond.
- Comprendre que toute activité répétée devra être déclarée en tant qu’activité commerciale, avec inscription aux registres correspondants.
- Se tenir informé des règles en vigueur grâce à des sources officielles pour prévenir le risque de redressement fiscal ou social.
Les enjeux spécifiques liés à la déclaration fiscale pour les professionnels et les collectionneurs
Si la majorité des visiteurs et exposants de la Braderie de Lille sont des particuliers, une part croissante concerne des professionnels, des marchands ou des collectionneurs dont l’activité est à la frontière entre le loisir et le commerce. Jean-Jacques Manceau insiste sur le fait que cette catégorie est clairement soumise à la déclaration fiscale et à la comptabilité rigoureuse.
Les professionnels doivent déclarer les recettes issues des ventes de rue dans le cadre de leur régime fiscal, et sont soumis aux taxes habituelles (TVA, bénéfices industriels ou commerciaux). Cette obligation vaut aussi pour les autoentrepreneurs ou micro-entrepreneurs qui ont fait de la vente occasionnelle un complément de revenus significatif. Il est primordial, afin d’éviter les sanctions, de bien comprendre cet aspect, notamment en se référant à des guides concrets comme ceux proposés pour autoentrepreneur et déclaration des revenus.
Quant aux collectionneurs, qui parfois vendent des œuvres rares ou objets d’antiquité, le seuil de 5 000 euros reste un repère décisif, au-delà duquel des formalités précises s’imposent. La fiscalité spécifique s’applique dans ces cas, et le formulaire 2091 doit être renseigné rapidement afin de régulariser la situation auprès du fisc.
La déclaration fiscale pour ces acteurs s’inscrit dans un contexte réglementaire plus strict, conséquence également de l’enjeu économique important que représente la Braderie de Lille en 2026, générant plus de 150 millions d’euros de chiffre d’affaires en à peine 34 heures. Cela montre à quel point la distinction entre vente occasionnelle et commerce est cruciale pour comprendre les responsabilités légales des différents protagonistes impliqués.
Contrôles, sanctions et responsabilités en cas de non-respect de la réglementation lors de la vente de rue
Depuis la réorganisation administrative imposée en 2026, les autorités disposent de moyens renforcés pour contrôler la légalité des ventes lors d’événements comme la Braderie de Lille. Le registre des vendeurs – récemment institué – donne accès à une traçabilité accrue. Police, gendarmerie, fisc et répression des fraudes peuvent vérifier que les vendeurs respectent bien le plafond annuel de deux opérations pour les particuliers.
Les sanctions peuvent être lourdes en cas de non-respect. Pour les organisateurs ne tenant pas ce registre conforme, des amendes venues de la pénalité administrative à la sanction pénale sont encourues. Quant aux vendeurs, dépasser deux ventes régulières expose au redressement fiscal, au paiement de cotisations sociales rétroactives auprès de l’Urssaf, et à des pénalités pour travail dissimulé.
De plus, la prudence est de mise pour ceux qui pratiquent l’achat-revente habituelle. Cette activité commerciale non déclarée est surveillée avec attention puisque les bénéfices générés tombent directement sous le régime des bénéfices industriels et commerciaux, avec des prélèvements conséquents. On constate que depuis 2026, la lutte contre la fraude et le travail dissimulé a pris une tournure plus technologique, comme le montre l’utilisation d’algorithmes avancés pour détecter les anomalies fiscales et sociales.
Pour les particuliers soucieux d’éviter tout litige, Jean-Jacques Manceau conseille de suivre à la lettre les dispositions, de conserver les justificatifs d’achat et de vente, et surtout de ne pas multiplier les interventions dans différents événements marchands.
Impact économique et social de la réglementation des ventes à la Braderie de Lille en 2026
La Braderie de Lille, avec ses millions de visiteurs et son très large volume d’échanges, représente un enjeu économique majeur. En 2026, elle illustre les tensions entre liberté individuelle de vendre occasionnellement et nécessité réglementaire pour protéger l’économie formelle et lutter contre la fraude.
L’enjeu social est aussi prégnant. Pour des milliers de personnes, la vente de rue constitue une opportunité de générer un revenu complémentaire ou d’écouler des biens inutilisés. Cette activité, si elle reste strictement occasionnelle, s’intègre dans une économie circulaire bénéfique pour l’environnement et l’accès facilité à des biens de consommation abordables.
Cependant, la multiplication des ventes récurrentes pose un risque social important, notamment en termes de précarisation des vendeurs base d’une activité non protégée. La réglementation, en encadrant précisément les seuils et en imposant déclaration et transparence, contribue à faire coexister ces réalités.
En définitive, la Braderie de Lille 2026 marque un tournant : tout en conservant son caractère festif et populaire, elle s’inscrit dans une évolution légale plus rigoureuse. L’objectif est d’assurer un juste équilibre, tenant compte à la fois du plaisir de vendre ses biens personnels et du respect des règles encadrant la vente occasionnelle, avec une vigilance accrue vis-à-vis du développement des activités commerciales déguisées.
Doit-on déclarer à l’administration fiscale la vente de ses objets personnels lors de la Braderie de Lille ?
Non, les ventes occasionnelles de biens personnels usagés ne sont généralement pas imposables et ne nécessitent pas de déclaration fiscale, sauf si la valeur excède un seuil spécifique pour certains objets comme les œuvres d’art.
Quel est le nombre maximal de ventes au déballage autorisées pour un particulier ?
Un particulier ne peut réaliser plus de deux ventes au déballage par an sur l’ensemble du territoire français, au-delà cette activité peut être requalifiée en activité commerciale.
Quels sont les risques si on dépasse ces limites de vente ?
Le dépassement des deux ventes annuelles peut entraîner un redressement fiscal, des sanctions pour travail dissimulé, et des cotisations sociales auprès de l’Urssaf.
Quelles obligations doivent respecter les organisateurs de la braderie ?
Ils doivent tenir un registre des vendeurs contenant l’identité, l’adresse et les justificatifs. Ce registre est accessible aux autorités et son absence peut entraîner des sanctions lourdes.
Comment sont taxées les ventes d’œuvres d’art supérieures à 5 000 euros ?
Ces ventes sont soumises à une taxe forfaitaire de 6%, plus 0,5% de CRDS, à déclarer via le formulaire 2091 dans le mois qui suit la transaction.


